
数字电子化货币落地了,你的现金、银行卡和理财习惯都得跟着变
数字电子化货币不是把纸币搬进手机,而是央行直接发行的、与法币等值的数字形态。我做了二十年支付行业,见过太多概念炒作,真正跟"货币"两个字沾边的,只有央行背书的那种。它跟支付宝、微信钱包有本质区别——后者是银行存款的电子化,前者是货币本身的电子化。
落到日常,最直观的变化是"转账"这个动作会消失。现在你付钱,资金要经过你的银行、清算系统、对方银行数字电子化货币落地了,你的现金、银行卡和理财习惯都得跟着变,哪怕毫秒级也有链路。数字电子化货币是央行账本上直接划转,不再依赖商业银行做中介。对街角开小店的人来说,跨行收款不再被手续费和到账时间卡脖子。
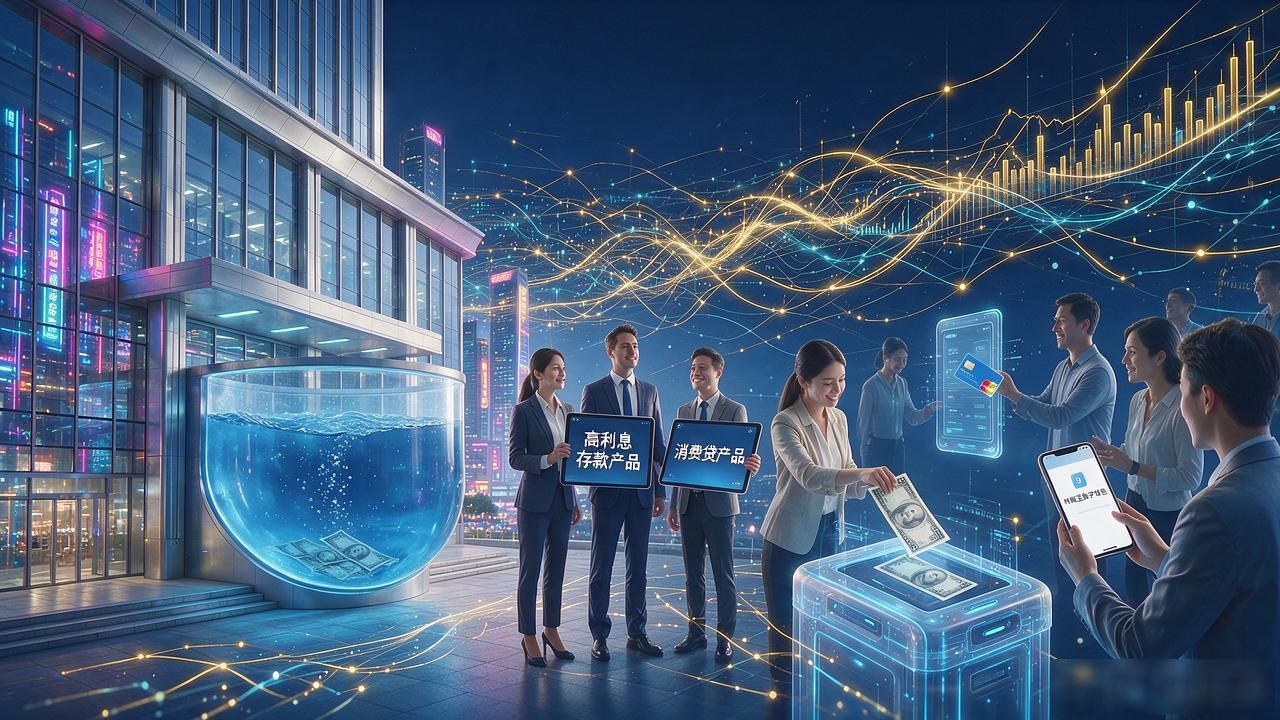
对银行来讲数字电子化货币,存款可能被大幅分流。居民把钱从银行搬进数字钱包,银行的蓄水池变小,放贷能力被挤压。你很快会看到银行推高利息、推消费贷来抢人,本质上是在跟央行抢老百姓的活期资金,整个金融中介的定价体系会被重塑。
对你个人的影响,最实际的一条是理财逻辑得重写。过去存银行吃利息,是因为银行拿你的钱放贷赚利差。钱变成数字电子化货币、存在央行账本上之后,利息生成机制完全不同,"钱放哪里能生钱"这件事你得重新想一遍。
等数字电子化货币全面铺开那天,你兜里那沓现金和银行里那笔定期存款,你打算怎么处理?
标签: #数字电子化货币