
发行数字货币的前景:2026年钱包、银行、跨境支付全要改
数字货币不是实验室里的概念发行数字货币的前景:2026年钱包、银行、跨境支付全要改,2026年它已经走到工程落地阶段。央行数字货币从试点走向规模化发行,背后是终端、银行核心系统、跨境清算三条线的同步改造,不是换个壳子就能上线的东西。
用户端的变化最直观。数字钱包不再只是APP里一个余额数字,离线支付、硬件安全芯片、多设备同步成了硬性要求。去年某一线城市试点中,离线场景下商户扫码设备的固件升级率才到七成,剩下的卡在供应链排期。硬件适配周期比软件部署长得多,这是最容易被低估的瓶颈。
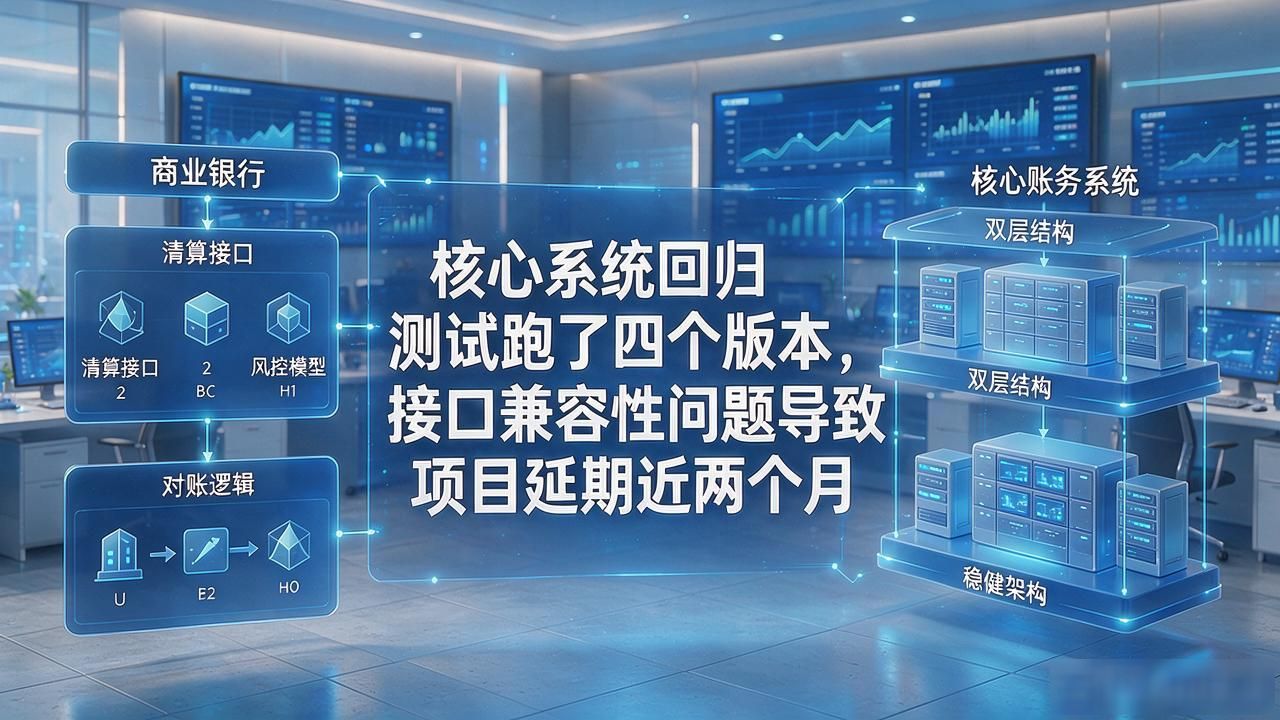
银行侧的改造量比外界想象的大。核心账务系统要支持双层结构,商业银行的清算接口、风控模型、对账逻辑全部要重写。我参与过某股份制银行的改造立项,光核心系统回归测试就跑了四个版本,接口兼容性问题让项目延期了近两个月,不是改代码难,是改完之后整条链路重新验证太耗时。
跨境场景是前景里最值钱的一块。数字货币桥项目已经在多国间跑通了结算原型,意味着T+0跨境清算从PPT走进了现实。对做进出口贸易的小企业来说,结算周期从五六个自然日压到几秒,资金占用成本直接砍掉一大截发行数字货币的前景,不是锦上添花,是实打实的降本。
技术路线基本跑通了,剩下的是节奏问题——央行要推多快、银行要跟上多紧、商户终端能不能承受。你觉得2027年,你日常付个款、收一笔境外货款,体验上会有什么明显不同?
标签: #发行数字货币的前景