
数字货币不计利息?钱放着到底能不能生钱,和存款有啥区别
做了十五年银行理财,客户最常问的就是"钱放哪儿能多赚点"。最近数字货币热了,好几个人跑来问:这东西能不能像定期存款一样放着生息?答案很直接——数字货币本身不计利息。
利息本质是资金的时间价值。钱存进银行,银行拿去放贷投资,赚了差价分你一份。但数字货币不是任何机构的负债,背后没有银行在放贷,没有人在借钱用,它天然不存在"生息"这个机制。你拿着比特币放在钱包里,和放在枕头底下没本质区别。
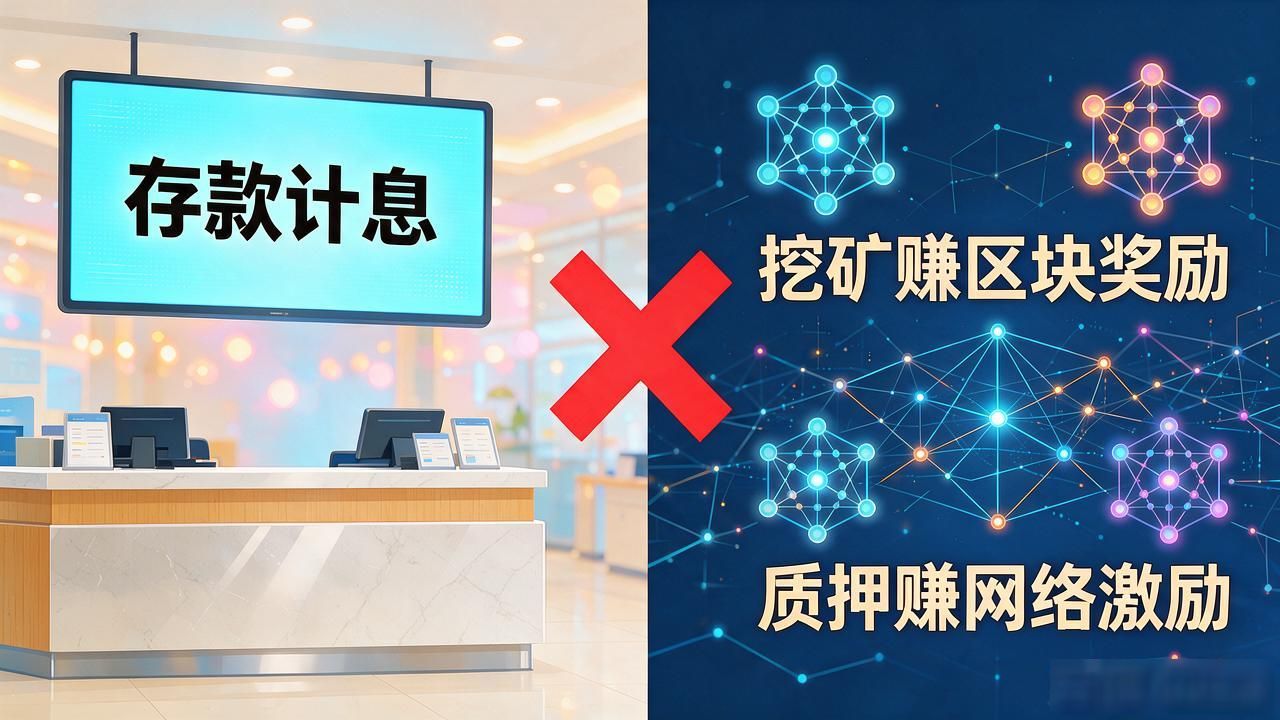
有人会说区块链上有"挖矿"和"质押"。确实有,但那是另一回事。挖矿消耗算力验证交易,赚的是区块奖励和手续费;质押是锁定的币借给验证节点,赚的是网络激励。这些和银行计息的逻辑完全不同,是参与网络运作的报酬数字货币不计利息,不是资金本身在增值。
还有个容易混的点:很多交易所提供"理财"产品,比如存BTC赚年化5%,这是交易所拿你的币去放贷或做协议,赚的是借贷差价。看着像利息,本质是类信贷行为数字货币不计利息?钱放着到底能不能生钱,和存款有啥区别,底层逻辑和银行定期存款反而更接近。但风险完全不同——交易所跑路、智能合约漏洞,这些银行不会有的问题,在这儿全是实打实的。
所以数字货币不计利息,是设计选择,不是缺陷。它靠价格波动赚钱,不靠时间增值。想清楚了这一点,再决定手里的币是放着还是找别的生息方式。
标签: #数字货币不计利息