
做数字货币投研,光啃链上数据不够,宏观流动性框架才是地基
很多人一做数字货币投研就钻进链上数据里,看地址分布、看资金流向,觉得把链上数据吃透就万事大吉了。实际上,数字货币市场的波动很大程度上受宏观流动性驱动,美联储的点阵图、全球M2增速这些指标数字货币的投研,往往比任何链上指标都更早给出方向信号。把宏观框架搭好,再叠加链上数据做验证,才是比较稳的研究路径。
链上数据最大的坑在于幸存者偏差。你看到的"聪明钱"地址做数字货币投研,光啃链上数据不够,宏观流动性框架才是地基,往往是事后才被标注的。我见过不少研究把某个地址的历史持仓当作预测依据,结果那个地址早就换了策略。链上数据更适合做异常检测,比如突然出现的巨鲸转账、流动性池的异常深度变化,而不是当成一套完整的预测体系来用。
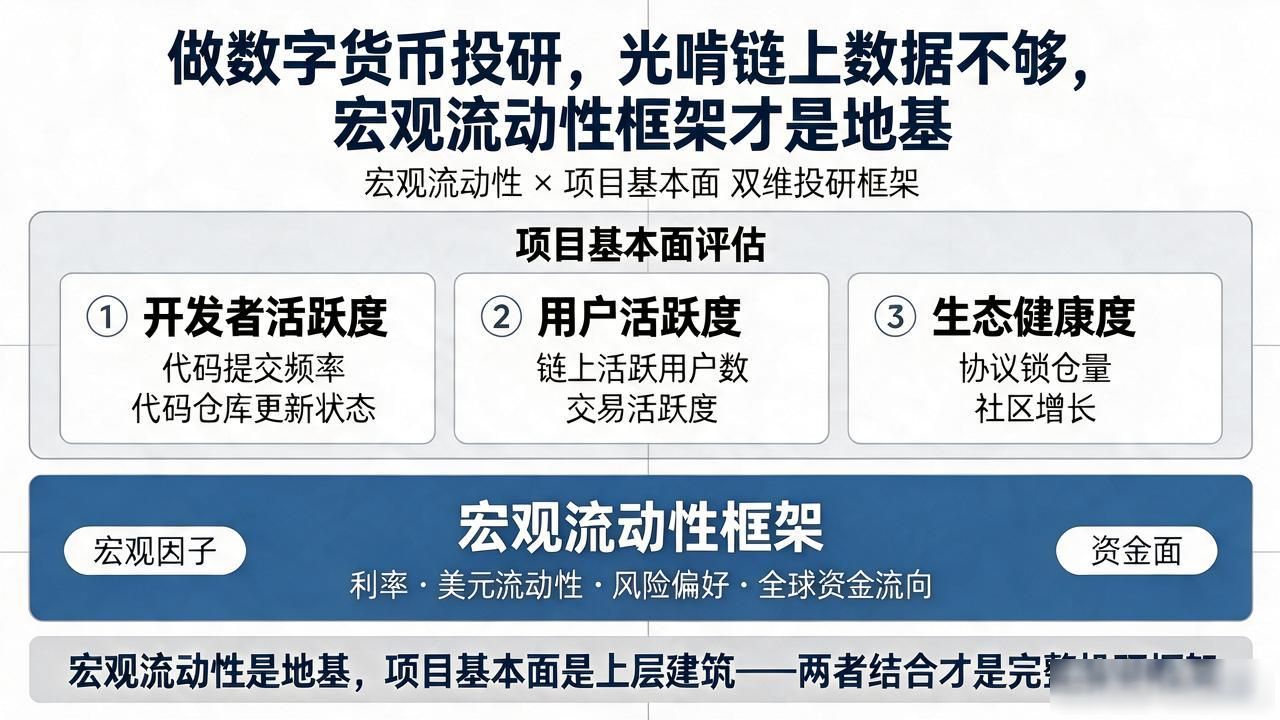
项目本身的基本面评估也不能省。看白皮书写得再漂亮,不如看开发者提交的代码频率和实际用户活跃度。一个项目如果代码仓库三个月没更新,用户量却在涨,大概率是刷量或者社区营销在撑,这种标的在投研报告里要直接标红。
实操层面,我现在的做法是每周固定花半天跑一遍宏观数据更新,再用两天时间刷新重点项目的基本面跟踪。投研不是一锤子买卖,动态跟踪比一次性深度报告重要得多。币市半衰期太短,三个月前的深度研究如果没更新,基本就是废纸。
标签: #数字货币的投研