
数字人民币到底算不算国策?央行数字货币推广路线图讲透
数字货币在中国从来不是某个实验室里的技术概念,而是国家金融战略层面的制度安排。数字人民币从2020年深圳、苏州首批试点,到2026年已覆盖数十个城市和上万商户,这条推进节奏本身就说明它不是市场自发的产品,而是自上而下的顶层部署。
国策逻辑分三层。底层是货币主权,跨境支付长期绑在SWIFT和美元轨道上数字货币的国策,央行必须建自有数字通道;中间层是基础设施,mBridge多边央行数字货币桥已跑通交易,中国争取跨境结算主动权;上层是普惠与可控,偏远地区能用离线钱包完成消费,同时保留反洗钱追溯能力。
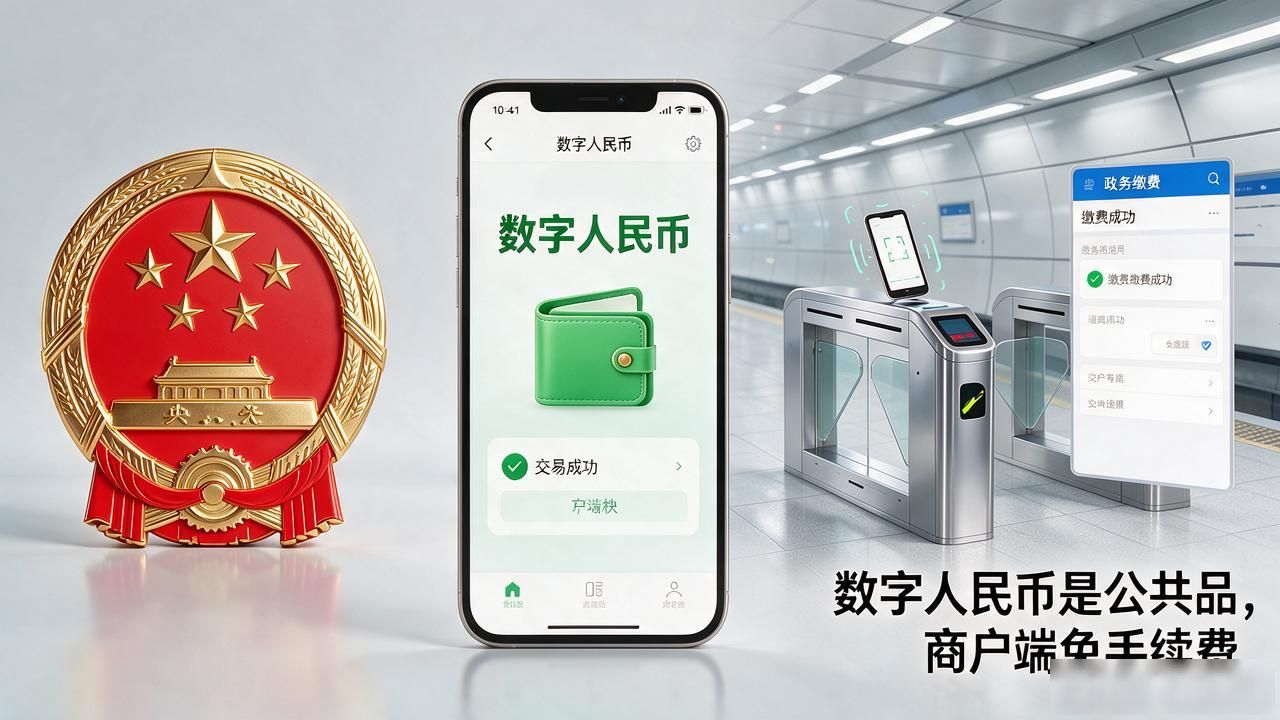
实操层面,数字人民币走央行与商业银行"双层运营"架构,发行权归央行,流通靠银行App和硬钱包。这和支付宝、微信的底层逻辑完全不同——后者是商业闭环,数据归平台;数字人民币是公共品,试点城市里地铁、政务缴费、小额消费已常态化,商户端免手续费。
对普通人来说,最大的变化不是多了个钱包,而是未来社保、补贴、退税可能直接到数字人民币账户数字人民币到底算不算国策?央行数字货币推广路线图讲透,省掉银行转账环节。政策下一步大概率打通数字国债和数字税收接口,把财政端也纳入同一套体系。它不是替代纸币,而是给整个货币生命周期多铺一条数字轨道。
标签: #数字货币的国策