
数字货币公司会计核算实操:币价波动和交易成本到底怎么入账
做数字货币公司财务的人都知道,会计核算跟传统企业完全是两码事。币价一天能翻几倍,持仓价值跟着剧烈波动;交易环节涉及充值、提现、撮合、跨所划转,每一笔都可能触发不同的账务处理。我在这行干了六年,最头疼的就是怎么把"数字资产"这个新物种塞进现有会计准则的框架里。
持仓的数字货币不能按成本法一记了之。按现行准则,交易性金融资产得按公允价值计量,每个交易日末重新估值,差额进当期损益。实操中我们一般取交易所收盘价,但不同交易所价差大,取哪个价、什么时点取,直接影响利润表。
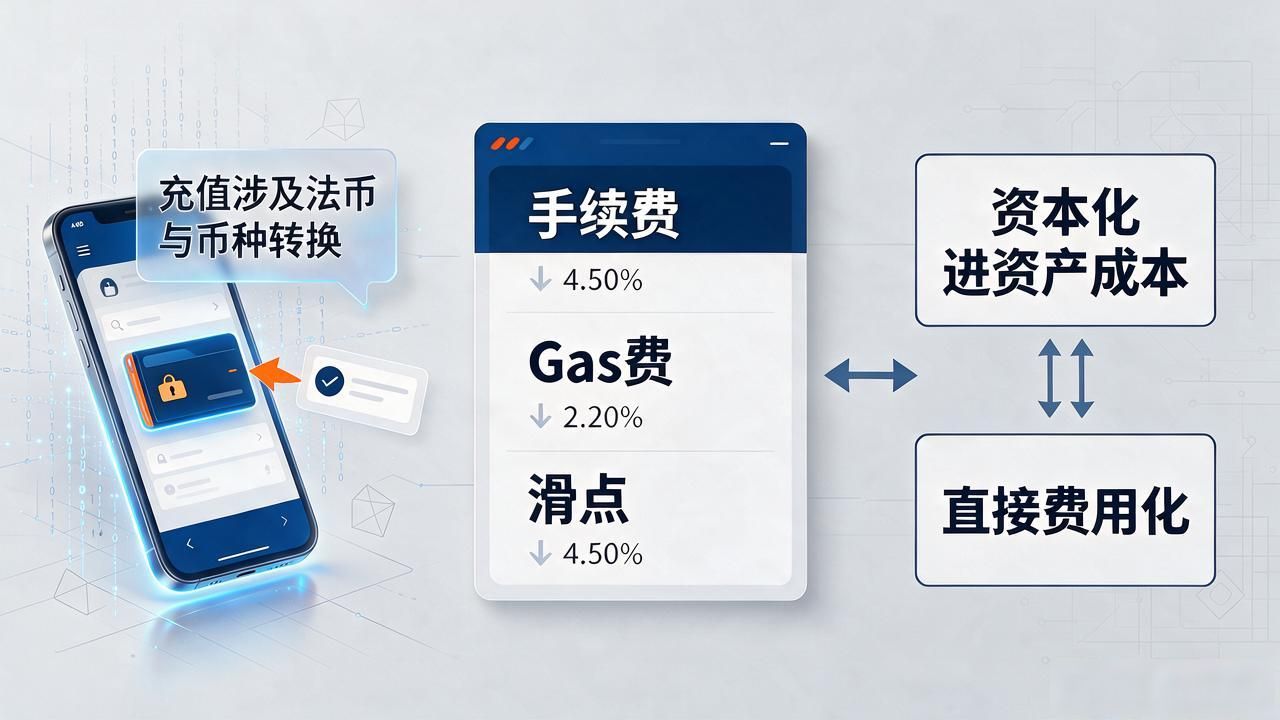
充值和提现涉及法币与币种的转换数字货币公司会计核算,手续费、Gas费、滑点这些交易成本,有的资本化进资产成本,有的直接费用化,得按业务实质判断。跨所划转的币,目的没变就只调数量不确认损益;涉及不同交易所价差时,处理上得格外谨慎。
挖矿和质押收益的确认时点也让人纠结。挖矿得等区块出块、币到账才算收入,质押收益按期间计提。我见过有些公司把未到账的矿提前确认成收入,审计时直接被调回来。
跟税务机关打交道时,视同销售的界定也是一道坎。用币付供应商、做营销激励,税务上可能要求按公允价值确认收入数字货币公司会计核算实操:币价波动和交易成本到底怎么入账,但会计上未必同步确认,税会差异得单独建台账跟踪。
标签: #数字货币公司会计核算