
央行数字货币钱包技术:数字人民币的钱存哪儿、怎么花
数字人民币钱包不是银行App里多出来的余额栏,它背后是一整套双层运营体系在支撑。央行管发行和清算,商业银行和支付机构管钱包运营央行数字货币钱包技术:数字人民币的钱存哪儿、怎么花,用户只管花。这三层各管各的事,决定了钱包的技术长相,也决定了你日常支付时感受到的流畅和稳定从哪来。
钱包最核心的安全设计叫可控匿名。央行层面掌握货币总量和流通速度,但每一笔交易由运营机构经手,你的真实身份和交易细节之间靠加密映射隔开。扫码买杯咖啡,商户终端只显示金额和完成状态,姓名、手机号、住址统统不在流水里。
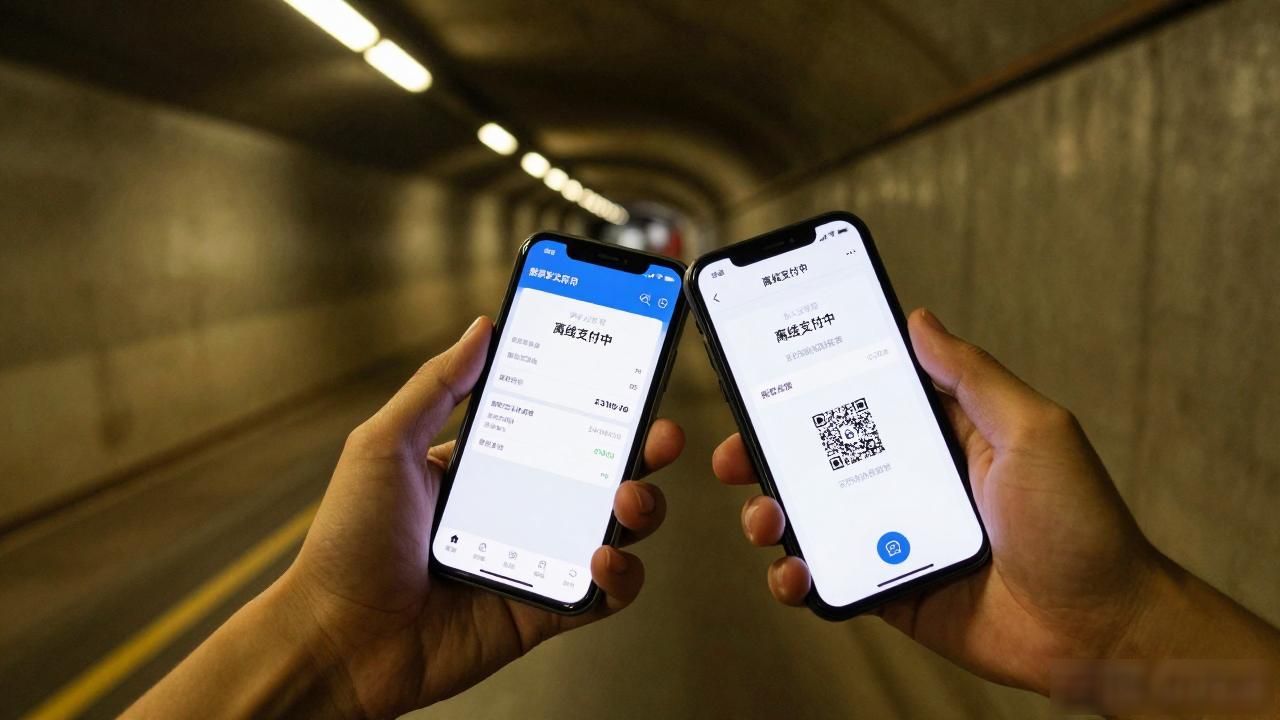
离线支付是钱包技术里最容易被忽略的一块。手机没信号、没电,两个钱包终端碰一碰就能完成离线验签与交易确认,全程不走服务器。地铁隧道、偏远山区、灾后应急,这套机制是刚需,也是算法上最吃硬件算力的环节,密钥管理和防重放攻击全压在这儿。
钱包里的数字人民币和你银行卡里的存款不是一回事。它不生利息央行数字货币钱包技术,不能做贷款抵押,但有法律强制力,商家拒收就是违规。这层区别搞清楚,才算真正明白央行数字货币钱包技术到底想解决什么——它是流通工具,不是多一个攒钱的地方。
钱包等级也对应着不同的功能边界。从仅能收款的一级钱包到支持转账、理财的四级钱包,每升一级,身份验证就严一档。你在手机银行里开的那个钱包默认是三级,日常消费绑个限额就够,真要大额转账再考虑升级。
标签: #央行数字货币钱包技术